Dok Uprava Operatora – Terminali Federacije (OTF) najavljuje nove investicione projekte, podaci iz Plana poslovanja za 2026. godinu ukazuju na značajan rast troškova poslovanja, posebno izdvajanja za zaposlene, uz istovremeni drastičan pad planirane dobiti.
Prema dostavljenim podacima iz Plana poslovanja, troškovi plaća i ostalih primanja zaposlenih i drugih fizičkih lica povećavaju se sa 4.369.300 KM, koliko je procijenjeno za 2025. godinu, na 6.460.000 KM u 2026. godini. Riječ je o povećanju od 2.090.700 KM, odnosno 47,85 posto.
Još je izraženiji rast troškova samih plaća i naknada plaća, koji sa 3.435.000 KM rastu na 5.210.000 KM, odnosno za 51,67 posto.
Istovremeno, prihodi iz namjenskih izvora finansiranja, u Planu označeni kao „T.R.“, smanjuju se sa 5.229.000 KM na 4.980.000 KM.
Ukupni troškovi i rashodi OTF-a rastu sa 10.595.000 KM na 16.297.938 KM, što predstavlja povećanje od 53,83 posto.
Posebno je indikativan podatak o očekivanoj dobiti. Dok je za 2025. godinu procijenjena dobit prije oporezivanja od 3.095.479 KM, za 2026. planirano je svega 94.862 KM. To predstavlja smanjenje od približno 97 posto.
Drugim riječima, OTF planira povećanje troškova rada za više od dva miliona KM, dok očekivana dobit pada za gotovo tri miliona KM.
Dodatna pitanja otvara odnos namjenskih prihoda i troškova zaposlenih.
Prema Planu za 2026. godinu, prihodi iz namjenskih izvora finansiranja iznose 4.980.000 KM, dok su troškovi plaća i ostalih primanja zaposlenih i drugih fizičkih lica planirani na 6.460.000 KM.
Razlika iznosi 1.480.000 KM.
Čak i kada se posmatraju isključivo plaće i naknade plaća, planirani rashodi od 5.210.000 KM premašuju navedene namjenske prihode za 230.000 KM.
Ovi podaci sami po sebi ne dokazuju da OTF neće moći finansirati svoje obaveze, jer Društvo raspolaže i drugim izvorima prihoda. Međutim, otvaraju pitanje iz kojih će konkretno izvora biti finansirano povećanje troškova rada i jesu li ti izvori usklađeni sa zakonskim propisima i odlukama Vlade Federacije BiH.
Zakon o naftnim derivatima u Federaciji BiH i odgovarajuće odluke Vlade FBiH uređuju namjensko korištenje sredstava takse za uspostavljanje rezervi naftnih derivata, uključujući finansiranje troškova rada Operatora.
U tom kontekstu posebno je važno razjasniti navode da je Uprava tokom 2025. i 2026. godine koristila sredstva ostvarena povratom PDV-a po osnovu investicija i nabavke naftnih derivata za pokrivanje povećanih troškova poslovanja, uključujući plaće približno 50 novozaposlenih radnika.
Za takve tvrdnje u dostavljenim podacima nema neposrednog dokaza, ali postoji osnov za traženje detaljnog finansijskog obrazloženja.
Ako su sredstva od povrata PDV-a korištena za finansiranje tekućih rashoda, potrebno je utvrditi njihov pravni i računovodstveni tretman, način evidentiranja i usklađenost sa pravilima namjenskog finansiranja.
Povrat PDV-a nije sam po sebi poslovna dobit, a njegovo eventualno korištenje za pokrivanje redovnih troškova otvara i pitanje dugoročne održivosti takvog modela finansiranja.
Posebnu pažnju zaslužuju i prihodi od skladištenja goriva.
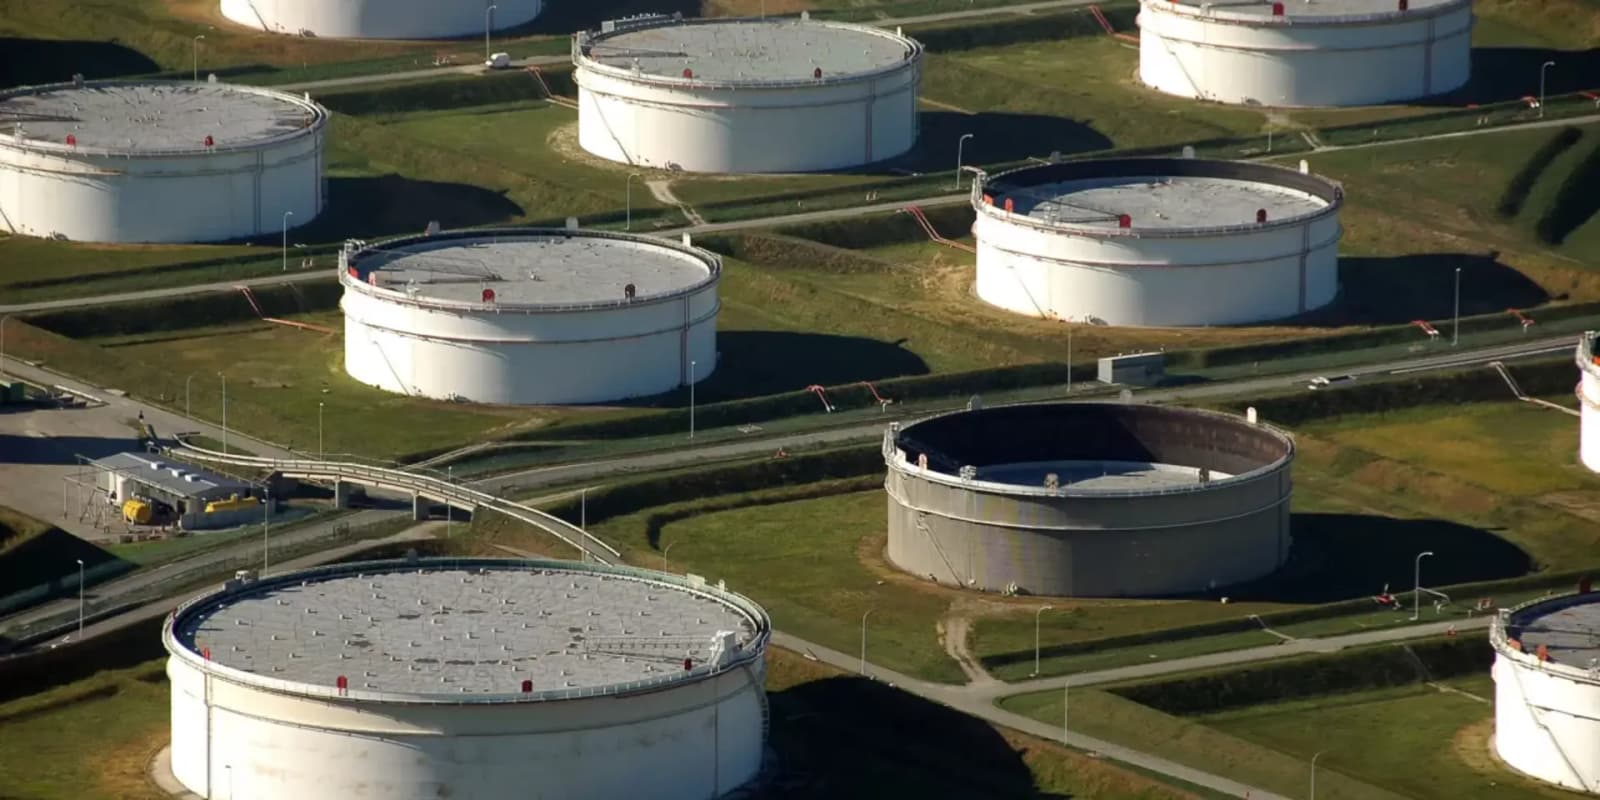
OTF raspolaže značajnim skladišnim kapacitetima u Blažuju i Živinicama, čiji komercijalni potencijal, prema dostavljenim podacima, nije adekvatno iskorišten.
Iako je Vlada FBiH ranije dala saglasnost za iznajmljivanje raspoloživih skladišnih kapaciteta, procijenjeni prihodi od usluga skladištenja goriva za 2025. godinu iznose svega 2.130 KM.
Nasuprot tome, Planom poslovanja za 2026. predviđeno je čak 1.218.000 KM prihoda po istoj osnovi.
To znači da Uprava planira povećanje prihoda od skladištenja za više od 570 puta u odnosu na procijenjeno ostvarenje prethodne godine.
Ovakva projekcija zahtijeva obrazloženje, posebno imajući u vidu da su prihodi od skladištenja u 2025. bili gotovo zanemarivi.
Ključno je pitanje postoje li zaključeni ugovori, konkretni pregovori ili drugi pouzdani pokazatelji koji opravdavaju očekivanje prihoda većih od 1,2 miliona KM.
Bez takvih pokazatelja ostaje nejasno koliko su planirani komercijalni prihodi realni i u kojoj mjeri se na njih može računati prilikom finansiranja povećanih rashoda.
Odgovornost za ovakav poslovni plan ne može se posmatrati isključivo kroz odluke Uprave.
Nadzorni odbor OTF-a, koji je dao saglasnost na Plan poslovanja, također ima odgovornost za nadzor nad finansijskom održivošću Društva.
Posebno je važno utvrditi je li Nadzorni odbor od Uprave tražio detaljno obrazloženje povećanja troškova zaposlenih, plan finansiranja razlike između namjenskih prihoda i rashoda te procjenu rizika po likvidnost Društva.
Otvoreno je i pitanje jesu li prilikom odobravanja Plana razmatrani efekti zapošljavanja približno 50 novih radnika, odnosno postoji li analiza njihove stvarne potrebe i finansijske opravdanosti.
Odgovore bi trebalo ponuditi i Federalno ministarstvo energije, rudarstva i industrije, na čijem je čelu ministar Vedran Lakić.
Posebno je potrebno razjasniti navode da tokom 2025. i 2026. godine nije formirana komisija za kontrolu namjenskog utroška sredstava prikupljenih po osnovu takse za uspostavljanje rezervi naftnih derivata.
Ukoliko takva kontrola zaista nije provedena, postavlja se pitanje na koji je način resorno ministarstvo nadziralo korištenje namjenskih sredstava i ko je utvrđivao usklađenost rashoda sa zakonskim propisima i odlukama Vlade FBiH.
Finansijska pitanja dodatno dobijaju na značaju kada se posmatra realizacija investicionih projekata.
Dok se najavljuje druga faza izgradnje terminala u Živinicama, ostaju otvorena pitanja završetka projekta terminala u Bihaću, probijanja rokova, dosadašnjih ulaganja i navoda o zaključivanju trećeg aneksa ugovora.
Istovremeno, raspoloživi skladišni kapaciteti u Blažuju i Živinicama, prema procjeni prihoda za 2025. godinu, nisu ostvarili značajnije komercijalne rezultate.
U takvim okolnostima potrebno je razjasniti na osnovu kojih finansijskih i poslovnih procjena Uprava planira nove investicije, povećava broj zaposlenih i preuzima dodatne troškove.
Podaci iz Plana poslovanja za 2026. godinu pokazuju da se OTF suočava s velikim povećanjem rashoda, značajnim rastom troškova rada i izrazitim smanjenjem očekivane dobiti.
Zbog toga su ključna pitanja koliko je sredstava OTF ostvario povratom PDV-a tokom 2025. i 2026. godine, za koje su namjene ta sredstva korištena, iz kojih izvora će se finansirati povećani troškovi zaposlenih i na čemu se zasnivaju projekcije višestrukog rasta prihoda od skladištenja goriva.
Odgovore na ta pitanja trebali bi ponuditi Uprava OTF-a, Nadzorni odbor i Federalno ministarstvo energije, rudarstva i industrije, uz dokumentaciju o finansiranju troškova rada, namjenskom korištenju sredstava i realizaciji investicionih projekata.
Troškovi plaća u Terminalima Federacije rastu za 48 posto, dobit pada za 97 posto: Ko će platiti račun?
Redakcija Mostar
Plan poslovanja OTF-a za 2026. otvara pitanja finansiranja novih radnih mjesta, korištenja povrata PDV-a i odgovornosti Uprave, Nadzornog odbora i resornog ministra.
Komentari
Ovaj članak nije moguće komentarisati.