Mađarska bi mogla uvesti novi sistem redovne kontrole imovine političara i drugih visokorangiranih državnih zvaničnika, prema nacrtu zakona koji je upućen na javnu raspravu.
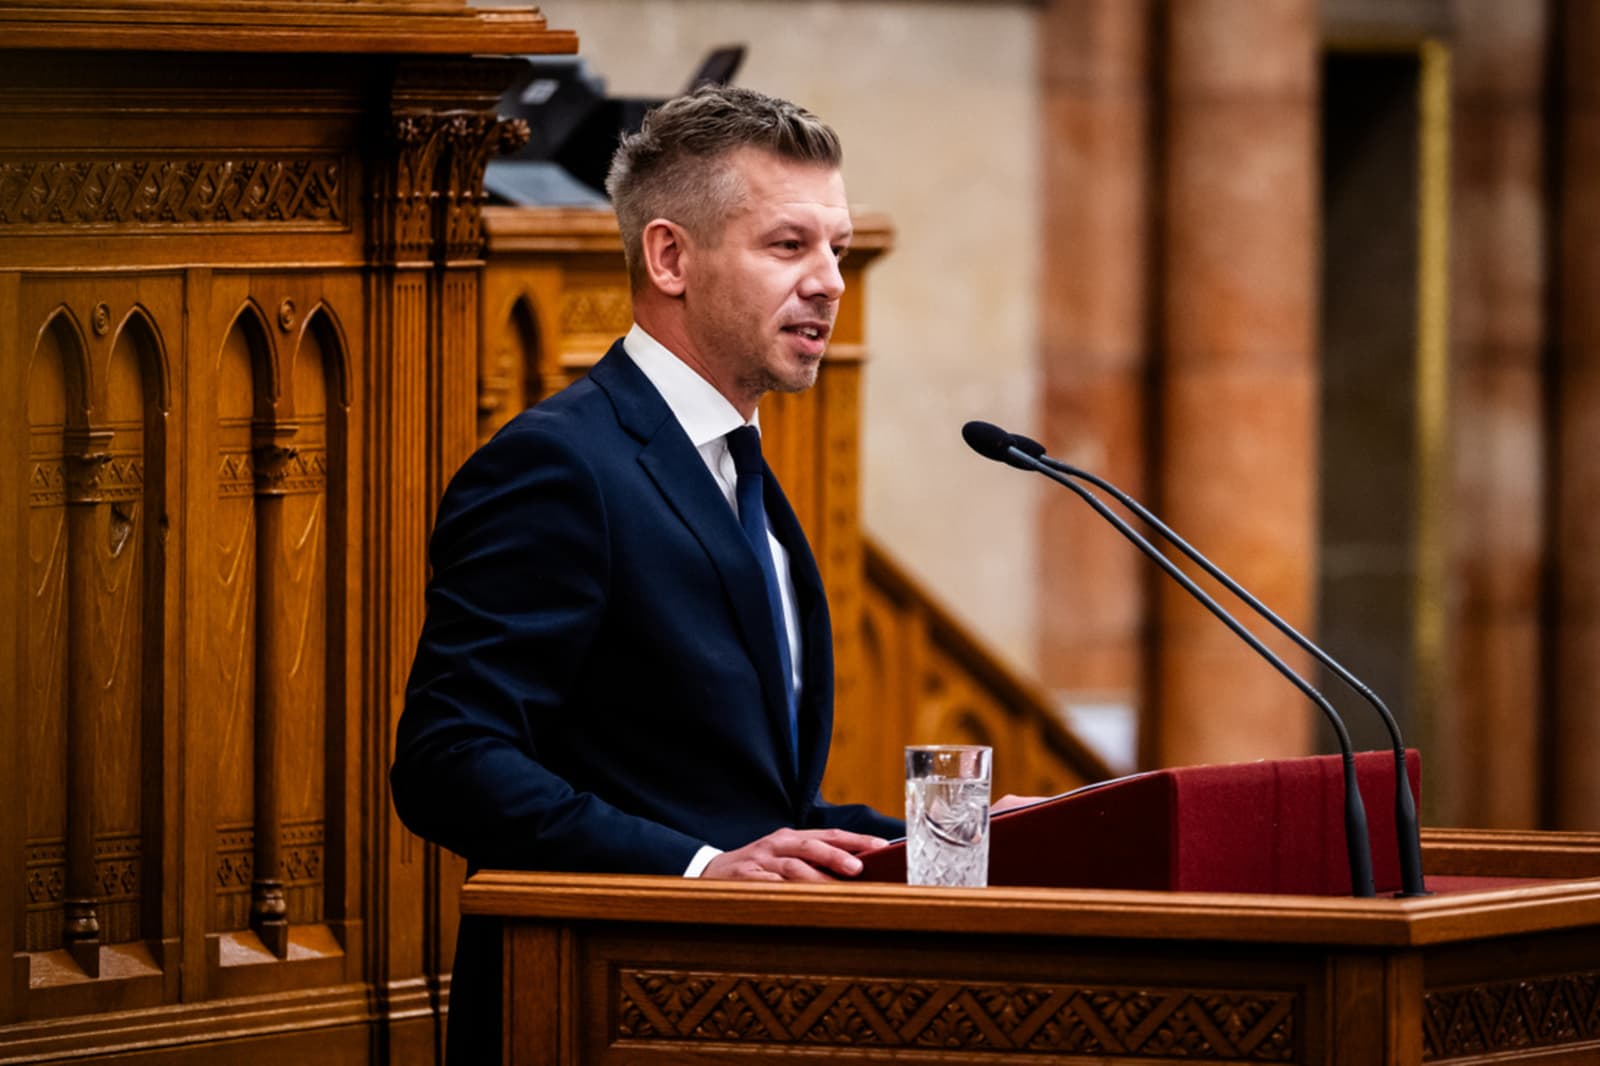
Jedan od važnih elemenata mjere, koju je premijer Péter Magyar nazvao "vatrom čišćenja", bila bi obavezna istraga imovine političara i drugih visokih zvaničnika. Nacionalna poreska i carinska uprava, NAV, ne bi provjeravala samo koliko imovine neko posjeduje nego i prihode i izvore iz kojih je ta imovina stečena.
Prema nacrtu, redovnim provjerama bili bi obuhvaćeni, između ostalih, članovi parlamenta, ministri, državni sekretari, državni sekretari za javnu upravu te vladini i ministarski povjerenici.
Suština istraga bila bi utvrđivanje da li je povećanje bogatstva pojedinaca u skladu s njihovim prihodima koji se mogu provjeriti i drugim legalno dokumentovanim izvorima imovine.
Tokom istrage poreska uprava pokušavala bi rekonstruisati izvore iz kojih je osoba stekla bogatstvo. Ako bi neko tokom nekoliko godina stekao značajne nekretnine, poslovne udjele, vrijednosne papire ili drugu imovinu, dok prihodi poznati poreskim organima očigledno nisu dovoljni za takvu imovinu, to bi moglo biti razlog za dodatnu provjeru.
Porezni stručnjak Csaba Magyar naglasio je da takva razlika sama po sebi ne znači da postoji neprijavljeni oporezivi prihod.
"Akumulacija bogatstva može biti posljedica nasljedstva, ušteđevine, poklona, kredita ili drugih legitimnih izvora", navodi se u tekstu, uz napomenu da se problem može pojaviti prilikom dokazivanja porijekla i vremena nastanka imovine godinama kasnije.
Nacrt se ne bi odnosio samo na osobe koje trenutno obavljaju javne funkcije. Ako je mandat ili drugi pravni odnos određene osobe završen u periodu od pet godina prije stupanja zakona na snagu, poreska uprava morala bi u roku od 30 dana pokrenuti individualnu analizu rizika. Time bi kontrolama mogli odmah biti obuhvaćeni i zvaničnici koji su podnijeli ostavke ili napustili funkcije tokom prethodnih pet godina.
NAV bi mogao analizirati i promjene imovine tokom vremena, a u određenim slučajevima istraga bi se mogla proširiti na rođake, druge povezane osobe i kompanije. Provjeravale bi se i okolnosti u kojima je imovina eventualno prenesena na drugu osobu.
Poreska uprava mogla bi koristiti vlastite evidencije, ali i informacije drugih državnih organa, finansijske podatke, evidencije nekretnina i podatke o kompanijama.
"Istraga se ne bi nužno zaustavila ni na vlastitoj imovini funkcionera. Planirana regulativa bi također omogućila istragu finansijskog stanja srodnika, a u nekim slučajevima i prijenos imovine na drugu osobu ili poslovni subjekt", objasnio je Csaba Magyar.
Prilikom najave nacrta spominjana je mogućnost da bi istrage mogle obuhvatiti finansijske odnose i do 20 godina unazad. Međutim, Csaba Magyar upozorava da tekst koji je upućen na javnu raspravu trenutno ne sadrži opće pravilo koje bi omogućilo takvu retrospektivu.
Prema postojećim pravilima, pravo poreske uprave da utvrdi porez u pravilu zastarijeva nakon pet godina, ali se taj period ne računa jednostavno od godine u kojoj je prihod ostvaren ili transakcija izvršena. Postoje i okolnosti u kojima rok zastare može biti produžen.
Ako sud utvrdi određena krivična djela koja utiču na poresku obavezu, pravo na utvrđivanje poreza ne zastarijeva dok ne nastupi zastara samog krivičnog djela. I pokretanje krivičnog postupka može uticati na računanje zastare.
Analiza rizika pritom sama po sebi ne bi značila da postoji poreski dug, niti bi teško objašnjivo povećanje bogatstva automatski značilo da je počinjeno krivično djelo. Ako analiza pokaže okolnosti koje ukazuju na poreski rizik, mogla bi uslijediti poreska revizija, dok bi informacije koje izazivaju sumnju na krivično djelo mogle dovesti do krivičnog postupka.
Novi sistem mogao bi predstavljati i značajan izazov za kapacitete poreske uprave. Složene kontrole zahtijevale bi rekonstrukciju kretanja imovine tokom više godina, uključujući nekretnine, poslovne udjele, vrijednosne papire i finansijske transakcije, kao i utvrđivanje porodičnih i poslovnih veza.
Prema Csabi Magyaru, za takve poslove bili bi potrebni stručnjaci iz oblasti poreza, računovodstva, finansija, korporativnog prava, procjene imovine i analize podataka.
"Novi sistem poreza na bogatstvo je također zanimljiv jer će, pored nadzora elektronskih računa, Porezna uprava dobiti i značajne nove revizorske zadatke u drugim oblastima", kazao je Magyar, upozoravajući da će novi poslovi zahtijevati ozbiljne profesionalne kapacitete.
Nacrt predviđa i veću javnost rada NAV-a. Poreska uprava bi svakog mjeseca trebala objavljivati podatke o broju provedenih individualnih analiza rizika, slučajevima u kojima se pojavila sumnja na krivično djelo, podnesenim prijavama te broju analiza koje su završile poreskim revizijama.
Predviđeno je i kvartalno objavljivanje imena i funkcija javnih ličnosti kod kojih je konačnom odlukom utvrđen poreski deficit od najmanje pet miliona forinti u vezi s porezom na dohodak građana. Na toj listi ne bi bili svi koji su bili predmet provjere, nego samo oni kod kojih je nakon završenog postupka utvrđen poreski deficit od najmanje pet miliona forinti.