Standard&Poors povećao kreditni rejting Bosne i Hercegovine

politicki.ba

"Za 2023. godinu očekujemo skroman fiskalni deficit na nivou Federacije, u skladu sa usvojenim budžetom i izraženiji deficit u RS od oko 2,5% BDP-a RS. Stoga predviđamo ukupni deficit opće vlade od 1% BDP-a za cijelu BiH".

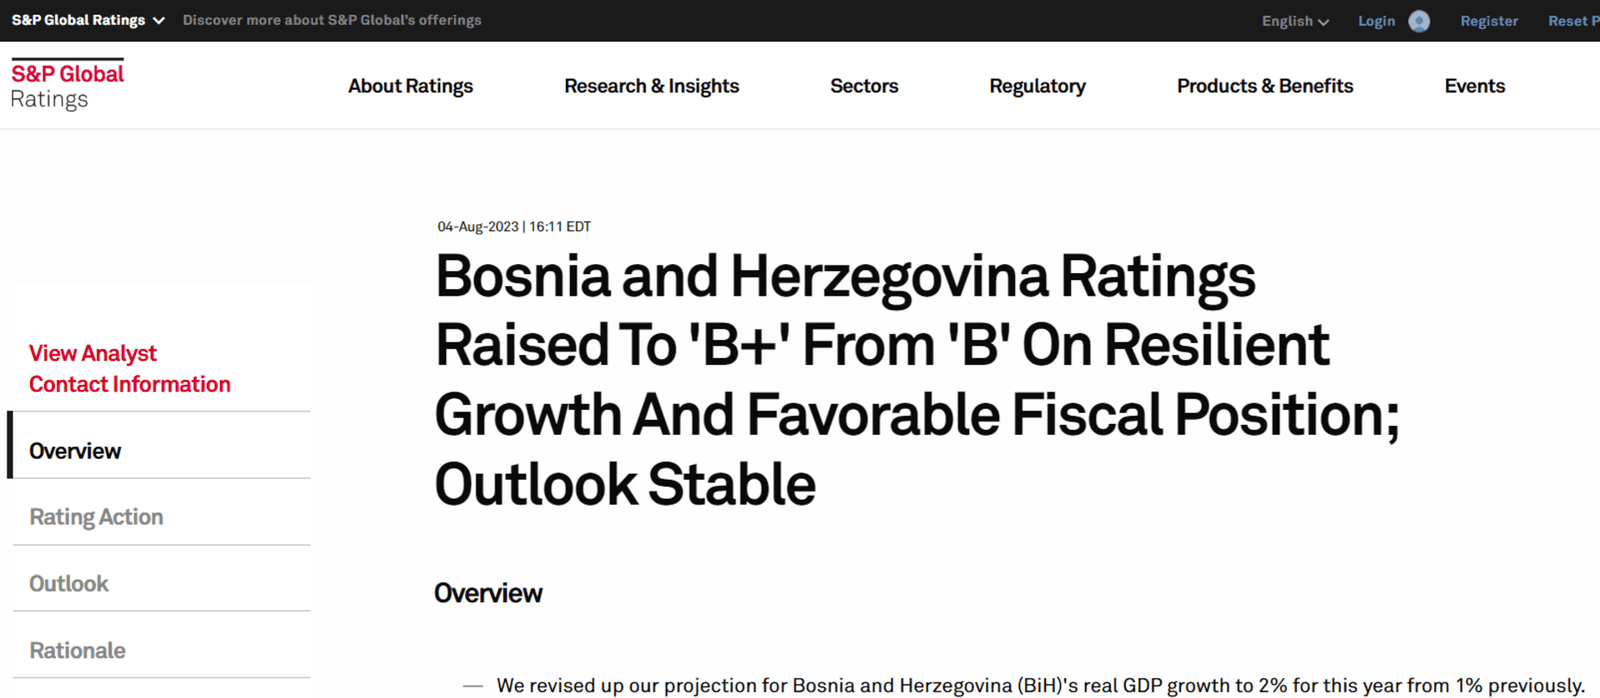
S&P Global Ratings je 4. augusta 2023. godine podigao svoj dugoročni suvereni kreditni rejting u domaćoj i stranoj valuti za Bosnu i Hercegovinu (BiH) na "B+" sa "B". Istovremeno, potvrdili smo kratkoročni kreditni rejting BiH u stranoj i domaćoj valuti 'B'. Izgledi su stabilni.

Također smo revidirali ocjenu transfera i konvertibilnosti BiH u 'BB' sa 'BB-', saopćeno je iz ove međunarodne organizacije.

Stabilni izgledi odražavaju otporne ekonomske performanse BiH uprkos preovlađujućim vanjskim preprekama, kao i njenu povoljnu fiskalnu poziciju za koju očekujemo da će se održati u periodu 2023-2026. To također ilustruje naš stav da će se nedavna domaća politička eskalacija ublažiti, iako budući napadi i konfrontacije ostaju rizik s obzirom na složene domaće institucionalne aranžmane u BiH.

Upside scenario

Mogli bismo podići rejting BiH u narednih 12 mjeseci ako vidimo kontinuirani pomak na kreiranje domaće politike zasnovane na konsenzusu, što bi, na srednji rok, moglo ubrzati reforme i ekonomski rast.

Loš scenario

Mogli bismo sniziti rejting ako domaće političke konfrontacije značajno eskaliraju, posebno ako to dovodi do sve veće vjerovatnoće negativnih implikacija na servisiranje državnog duga – na primjer, uticajem na prihode od indirektnih poreza ili devizne rezerve u centralnoj banci. Trenutno smatramo da je ovakav scenario malo vjerovatan.

Obrazloženje

Nadogradnja odražava naše viđenje otpornog ekonomskog učinka BiH, uprkos nedavnim preprekama. To uključuje pandemiju COVID-19, praćenu nekoliko epizoda domaće političke nestabilnosti i, odnedavno, slabiju eksternu potražnju. Realni BDP BiH se u potpunosti oporavio od pandemije i, na osnovu ekonomskih pokazatelja u prvoj polovini 2023. godine, revidirali smo našu prognozu realnog rasta za 2023. na 2% sa 1%.

Poboljšanje također odražava povoljnu fiskalnu poziciju konsolidirane opće vlade BiH, uz prognozu niskog neto duga opće vlade od 22% BDP-a do kraja 2023. godine. Oko 65% konsolidovanog bruto duga opće vlade duguje zvaničnim bilateralnim i multilateralnim kreditorima sa dugim dospijećem i povoljne kamate. Shodno tome, predviđamo da će troškovi servisiranja duga ostati ograničeni za BiH – u prosjeku samo 2,5% vladinih prihoda do 2026. što je nizak nivo u globalnom poređenju.

Naše ocjene o BiH i dalje su ograničene izuzetno složenim institucionalnim sistemom i sistemom upravljanja u zemlji. Politička nestabilnost i konfrontacija se često javljaju. Nadogradnja je zasnovana na našim očekivanjima da će trenutna unutrašnja politička konfrontacija između Republike Srpske i nekoliko institucija BiH, uključujući Ured visokog predstavnika i Ustavni sud, na kraju deeskalirati. Napominjemo da se to dešavalo u sličnim situacijama i ranije.

BiH nema monetarnu fleksibilnost s obzirom na aranžman valutnog odbora stalne konvertibilne marke (BAM) sa eurom, za koji predviđamo da će izdržati.

Institucionalni i ekonomski profil: Očekujemo deeskalaciju političkih tenzija oko Republike Srpske, dok ekonomski rast ostaje otporan

Ekonomski rast BiH pokazuje se otpornijim, a mi smo revidirali našu prognozu rasta za 2023. na 2% sa 1%.

Očekujemo da će se tekući unutrašnji politički sukob između Republike Srpske i nekoliko organa na državnom nivou deeskalirati, slično prethodnim epizodama političkih tenzija.

Ipak, institucionalni aranžmani u BiH ostaju fundamentalno složeni i očekujemo da će postizanje konsenzusa o nekim vladinim politikama i dalje biti teško.

BiH je zemlja sa nedvojbeno najsloženijim institucionalnim i upravljačkim aranžmanima na svijetu, i to ograničava suverene rejtinge. Postojeće političke strukture duguju svoje postojanje Dejtonskom mirovnom sporazumu, koji je okončao trogodišnji rat (1992-1995) i uspostavio takozvani Ured visokog predstavnika za nadgledanje civilnih aspekata implementacije mirovnog sporazuma. U praksi, zemlja se sastoji od dva entiteta – Federacije Bosne i Hercegovine (FBiH) i Republike Srpske (RS) – od kojih svaki ima veliki stepen autonomije, pored malog, samoupravnog Brčko Distrikta. Svaki entitet ima svoj parlament, vladu i bankarsko regulatorno tijelo sa širokim mandatima.

Političke nesuglasice su se redovno pojavljivale na različitim nivoima vlasti s primjerima uključujući:

Nemogućnost dogovora i usvajanja budžeta na državnom nivou na duži period. Državni budžeti se često usvajaju nekoliko mjeseci u godini koju pokrivaju, a budžet za 2020. nije uopće usvojen.

Dugi periodi formiranja vlasti na nivou FBiH i države. Na primjer, trebalo je 18 mjeseci da se formira vlada na državnom nivou nakon izbora 2019. godine.

RS prijeti da će napustiti ključne institucije na državnom nivou, uključujući Upravu za indirektno oporezivanje, Oružane snage BiH i Sudsko vijeće.

Nakon općih izbora u oktobru 2022. i relativno brzog formiranja koalicionih vlasti na državnom i entitetskom nivou, BiH je doživjela je posljednjih mjeseci izazvao još jedan napad političke konfrontacije. Ovoga puta je proizašla iz imovinskog zakona koji je usvojila RS i koji je odredio da određena imovina koja se nalazi u RS pripada RS, a ne državi. Vlada RS, kojom dominira Savez nezavisnih socijaldemokrata (SNSD) i njen lider, predsjednik RS Milorad Dodik, naknadno je pozvala na otcjepljenje RS od BiH, dok je parlament RS usvojio zakone o neprovođenju odluka visokog predstavnika ( neobjavljivanjem odluka u Službenom glasniku po potrebi) i Ustavni sud.

Iako očekujemo da će se domaća politička volatilnost i konfrontacija nastaviti ponovo izbijati na površinu, očekujemo da će se trenutni zastoj postepeno deeskalirati, slično višestrukim prošlim epizodama političke konfrontacije. Ovo je potkrijepljeno sporazumom na državnom nivou koji je postignut krajem jula 2023. Sveukupno, očekujemo da će RS ostati unutar BiH pod uglavnom istim uslovima kao i trenutno.
BiH je dobila status kandidata za članstvo u EU u decembru 2022. godine, skoro sedam godina nakon što je zemlja zvanično podnijela zahtjev za pridruživanje. Povezani izvještaj EU ukazuje na neophodne pravosudne, antikorupcijske i ekonomske reforme, između ostalog, koje bi bile potrebne za dobijanje članstva. Očekujemo da će pregovarački proces biti postepen i ne gledamo na članstvo u EU kao vjerovatno u bliskoj budućnosti. Ovo je prvenstveno zbog značajnih poteškoća u postizanju konsenzusa o reformama i usaglašavanju prioriteta politike.

BiH će i dalje imati koristi od različitih programa finansijske podrške EU, uključujući instrument za pretpristupnu pomoć. Evropska komisija je krajem juna 2023. objavila novi finansijski paket od 2,1 milijardu eura za zapadni Balkan, koji pokriva nekoliko infrastrukturnih projekata u BiH. Iako bi BiH također mogla imati koristi od finansiranog programa MMF-a, posebno s obzirom na povećane zahtjeve za refinansiranje za RS u vrijeme smanjene likvidnosti i viših kamatnih stopa, ne očekujemo da će takav program biti osiguran na srednji rok. Razumijemo da se RS, na primjer, i dalje protivi prenošenju bilo kakvih nadležnosti na nivo centralne vlade, što je ranije predstavljalo prepreku za MMF.

Uprkos nedavnim i prošlim političkim nestabilnostima, ekonomija BiH se pokazala otpornijom nego što smo ranije očekivali. Ekonomija je porasla za 4% u realnom iznosu u 2022. u nizu komponenti sa snažnim rastom potrošnje, investicija i izvoza. Iako još uvijek očekujemo značajno usporavanje u 2023. godini zbog slabijeg učinka ključnih trgovinskih partnera BiH (uglavnom u EU), revidirali smo našu prognozu rasta naviše sa 1% na 2% potaknuto snažnijim rezultatom u prvom kvartalu.

Po sektorima, građevinarstvo i industrijska proizvodnja su pokazale slab učinak u posljednja tri kvartala. Nasuprot tome, usluge su prošle mnogo bolje. Na primjer, trgovina na malo, transport i smještaj povećali su se za 4% kvartalno u prvom kvartalu 2023., nastavljajući snažan uzlazni zamah od početnog oporavka od pandemije u drugoj polovini 2020. Različiti pokazatelji također ukazuju na snažan učinak u turizmu sektoru. U 2022. putni prihodi u platnom bilansu već su premašili vrhunac prije pandemije 2019. za 30% i iznosili su 1,3 milijarde eura (oko 6% BDP-a). U prvih pet mjeseci 2023. godine, dolasci i noćenja stranih turista porasli su za blizu 40%.

Fleksibilnost i profil učinka: Nizak neto dug opće vlade ostaje ključna podrška za državni rejting, djelomično nadoknađujući nedostatak monetarne fleksibilnosti

Predviđamo da će deficit opće vlade BiH u prosjeku iznositi 0,7% BDP-a u naredne četiri godine, dok će neto dug opće vlade ostati ograničen na blizu 20% BDP-a do 2026.

Očekujemo da će se deficit tekućeg računa BiH postepeno smanjivati, u prosjeku na 3,5% BDP-a u periodu 2023-2026. godine i pretežno finansiran preko suficita na kapitalnom računu i neto priliva stranih direktnih investicija (FDI).

BiH nema nezavisnu monetarnu politiku s obzirom na postojeći aranžman valutnog odbora sa eurom, za koji očekujemo da će se nastaviti kroz našu prognozu do 2026. godine.

Snažni fiskalni pokazatelji BiH ostaju jedan od ključnih faktora koji podržavaju državni rejting. Na nivou konsolidovane opće vlade, osim za pandemijske godine 2020-2021, BiH je dosljedno imala fiskalne suficite. Ovo je dijelom bila funkcija fiskalne opreznosti, ali i prošlih kašnjenja u usvajanju budžeta i postizanju konsenzusa o prioritetima potrošnje. Primjer potonjeg bi bilo provođenje različitih šema podrške tokom pandemije u FBiH, od kojih su neke bile najavljene, ali nikada nisu provedene u potpunosti. Iako konačni podaci o fiskalnom učinku za 2022. nisu objavljeni, procjenjujemo da je BiH zabilježila suficit opće vlade od 1% BDP-a.

Međutim, konsolidirani fiskalni učinak maskira značajno različite budžetske rezultate u FBiH i RS. Dok procjenjujemo da je FBiH zabilježila suficit, RS je imala deficit iznosi oko 0,8% BDP-a BiH (ili oko 2,7% BDP-a RS), što odražava kontinuirani rast tekućih rashoda i nabavke nefinansijske imovine (kapitalna potrošnja), pri čemu je potonja tipično niža u FBiH ranije. Nakon uspješnog refinansiranja euroobveznice u iznosu od 168 miliona eura dospijeća u junu 2023. godine na domaćem tržištu, smatramo da će se RS i ove i sljedeće godine suočiti sa određenim finansijskim pritiscima koji proističu iz budžetskog deficita i dospijeća duga. Predviđamo da će uspješno ispuniti svoje finansijske potrebe kroz kombinaciju domaćeg i vanjskog zaduživanja i isplate kreditnih linija međunarodnih finansijskih institucija za određene projekte.

Za 2023. godinu očekujemo skroman fiskalni deficit na nivou Federacije, u skladu sa usvojenim budžetom i izraženiji deficit u RS od oko 2,5% BDP-a RS. Stoga predviđamo ukupni deficit opće vlade od 1% BDP-a za cijelu BiH. U srednjoročnom periodu, budući da RS počinje s mjerama fiskalne konsolidacije, dok budžet FBiH ostaje blizu ravnoteže, očekujemo da će konsolidovani fiskalni učinak ojačati sa deficitom od 0,5%-0,7% BDP-a u periodu 2024-2026.

Ovo će, zauzvrat, podržati kontinuirani pad neto duga opće vlade BiH na 20% BDP-a do 2026. godine sa predviđenih 22% BDP-a na kraju 2023. godine. Bruto dug opće vlade BiH koncentrisan je na različite nivoe vlasti. Od ukupnih 29% BDP-a na kraju 2022. godine:

19% BDP-a predstavlja dug ugovoren eksterno preko državnog nivoa. Ovaj dug je skoro u cijelosti nastao od strane zvaničnih bilateralnih i multilateralnih kreditora koji nastaje od strane države BiH, a zatim je pozajmljen entitetima FBiH i RS. Ključni kreditori su Svjetska banka, Evropska investiciona banka i MMF.

7% BDP-a predstavlja direktni domaći dug FBiH i RS, uglavnom u obliku obveznica i trezorskih zapisa.

2,5% BDP-a predstavlja direktni spoljni dug entiteta, koji se gotovo u potpunosti sastoji od euroobveznica RS.

Manje od 1% BDP-a predstavlja dug nižih nivoa vlasti kao što su općine u RS i kantoni u FBiH.

Zaostale obaveze su također ranije prijavljivane dobavljačima u RS i FBiH, ali su informacije o njihovoj veličini ograničenije i ne uključujemo ih eksplicitno u naš obračun javnog duga.

Skoro da nema komercijalnog duga na državnom nivou; čini samo 0,1% BDP-a i duguje nekoliko stranih komercijalnih banaka vezanih za specifične projekte. Također napominjemo da BiH ima poseban mehanizam za servisiranje duga na državnom nivou koji je bio na kredit entitetima FBiH i RS. Prema ovom aranžmanu, Uprava za indirektno oporezivanje na državnom nivou svakodnevno prikuplja neizravne poreze širom BiH, nakon čega se izdvajaju sredstva za funkcionisanje centralne vlade i otplate vanjskog duga na državni dug. Tek nakon donošenja ovih odredbi, preostali indirektni prihodi se raspodjeljuju na FBiH i RS. Ovaj mehanizam je strukturiran da djeluje čak i kada nema usvojenog budžeta na državnom ili entitetskom nivou. Po našem mišljenju, to značajno smanjuje rizike neplaćanja koji proizilaze iz bilo kakvih nepredviđenih budućih političkih nesuglasica.

Procjenjujemo da se deficit tekućeg računa BiH povećao na 4,5% BDP-a u 2022. godini sa 2,3% BDP-a u 2021. godini, uglavnom zbog viših troškova uvoza nafte, kao i širih globalnih inflatornih pritisaka koji utiču na robu koja se uvozi u BiH. Deficiti bi se trebali postepeno smanjivati bliže istorijskim prosjecima od 3% BDP-a do 2026. Kao i ranije, očekujemo da će finansiranje dugom činiti samo mali dio finansiranja tekućeg računa, pri čemu većina finansiranja predstavlja neto priliv SDI; suficit na kapitalnom računu (Evropski predpristupni fondovi); i pozitivne neto greške i propusti koji vjerovatno odražavaju nezabilježene transfere od bosanskih državljana koji rade u inostranstvu. Shodno tome, predviđamo da će neto pozicija međunarodnih investicija BiH ostati stabilna, na oko -25% BDP-a (odnosno, pozicija neto vanjske obaveze).

Nakon privremenog pogoršanja povjerenja bankarskog sektora u periodu od februara do marta 2022. godine u vezi sa podružnicama Sberbanke koje posluju u BiH, uslovi su se poboljšali, a depoziti ponovo rastu. Prijavljeni nekvalitetni krediti nastavljaju da opadaju, dok je stanje domaćih kredita poraslo za 4,8% u 2022. godini, kako u segmentu stanovništva tako iu segmentu privrede. Finansijski sektor BiH ostaje uglavnom konvencionalne prirode, pretežno finansiran depozitima i sa ograničenim iznosom neizmirenog vanjskog duga. Očekujemo da će domaći krediti nastaviti da rastu ove godine, uz povećanje od 4%.

BiH održava aranžman valutnog odbora sa eurom, pri čemu je kurs fiksiran na 1,96 KM do 1 €. Valutni odbor je važno ekonomsko sidro, ali ograničava sposobnost centralne banke da vodi nezavisnu monetarnu politiku. Prema postojećem kursnom aranžmanu, takođe smatramo da centralna banka zapravo nema mogućnosti djeluje kao zajmodavac u krajnjoj instanci. Ne očekujemo da će se postojeći kursni aranžman promijeniti u budućnosti.

Kao i druge zemlje, BiH je doživjela značajan porast inflacije, koja je prošle godine iznosila 14%. Predviđamo da će se inflacija postepeno smanjivati, ali da će ostati povišena na oko 7% u 2023. Ovo je s obzirom na našu pretpostavku da će cijene nafte ostati relativno visoke uz pritisak na povećanje plata, zbog nedostatka kvalifikovane radne snage i opšteg pritiska na povećanje plata koji proizilazi iz vanjske migracije bosanskohercegovačkih građana koji će raditi u EU, također će usporiti proces dezinflacije.

Nakon toga, inflacija bi se postepeno trebala smanjiti na 2% do 2025, stoji u detaljnom izvještaju Standard&Poorsa.


Komentari

Ovaj članak nije moguće komentarisati.